
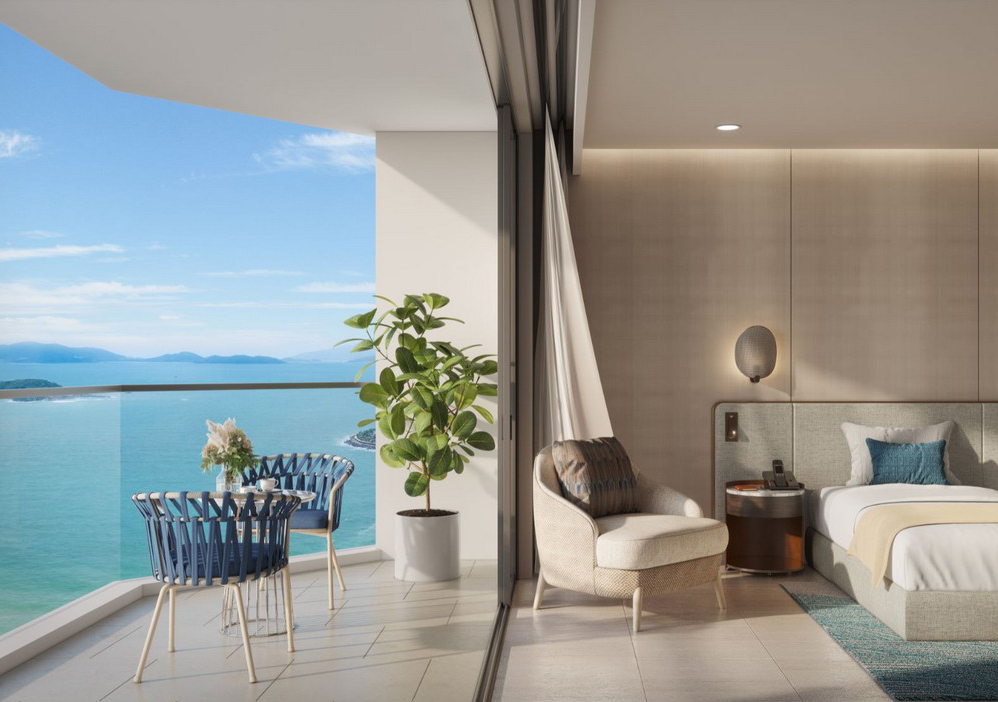
Sở hữu một căn hộ bất động sản nghỉ dưỡng như Alora Nha Trang không chỉ dừng lại ở việc chọn căn đẹp hay vị trí tiềm năng, mà cốt lõi nằm ở bài toán quản trị tài chính. Một kế hoạch dòng tiền thông minh giúp bạn tối ưu hóa lợi nhuận, giảm thiểu rủi ro và chủ động trước mọi biến động thị trường.
Bài viết này phân tích chi tiết toàn bộ khía cạnh tài chính giúp bạn đưa ra quyết định đầu tư an toàn và hiệu quả nhất.
Cần bao nhiêu vốn để sở hữu căn hộ Alora?
Để xác định chính xác số vốn tối thiểu và ngân sách cần chuẩn bị, bạn cần nắm rõ cơ cấu giá trị của một căn hộ Alora:
-
Tổng giá trị sản phẩm (TCO): Bao gồm giá bán niêm yết từ chủ đầu tư, thuế VAT (thường 10%) và phí bảo trì (2%).
-
Vốn tự có ban đầu: Thông thường, các chương trình bán hàng hiện nay chỉ yêu cầu thanh toán từ 15% – 30% giá trị căn hộ cho đến khi nhận nhà hoặc đến khi giải ngân vay vốn ngân hàng.
-
Ví dụ minh họa: Nếu căn hộ Alora có tổng giá trị là 3 tỷ VNĐ:
-
Vốn ban đầu (20%): Bạn cần chuẩn bị sẵn 600 triệu VNĐ.
-
Số tiền còn lại: Thanh toán theo tiến độ từng đợt hoặc sử dụng vốn vay ngân hàng.
-
Mua Alora với vốn tự có bao nhiêu là phù hợp?
Dù ngân hàng hoặc chủ đầu tư hỗ trợ vay lên đến 70% – 80%, việc sử dụng quá ít vốn tự có sẽ tạo áp lực thanh khoản rất lớn về sau.
-
Tỷ lệ lý tưởng: Vốn tự có nên đạt tối thiểu 30% – 50% giá trị căn hộ.
-
Vốn tự có 30% (An toàn cơ bản): Đủ điều kiện nhận các ưu đãi lãi suất 0% từ chủ đầu tư, tối ưu dòng tiền đòn bẩy trong giai đoạn thi công.
-
Vốn tự có 50% (An toàn cao): Giúp giảm dư nợ gốc khi bắt đầu trả lãi, giữ tỷ lệ chi trả gốc + lãi hàng tháng ở mức hợp lý so với tổng thu nhập.
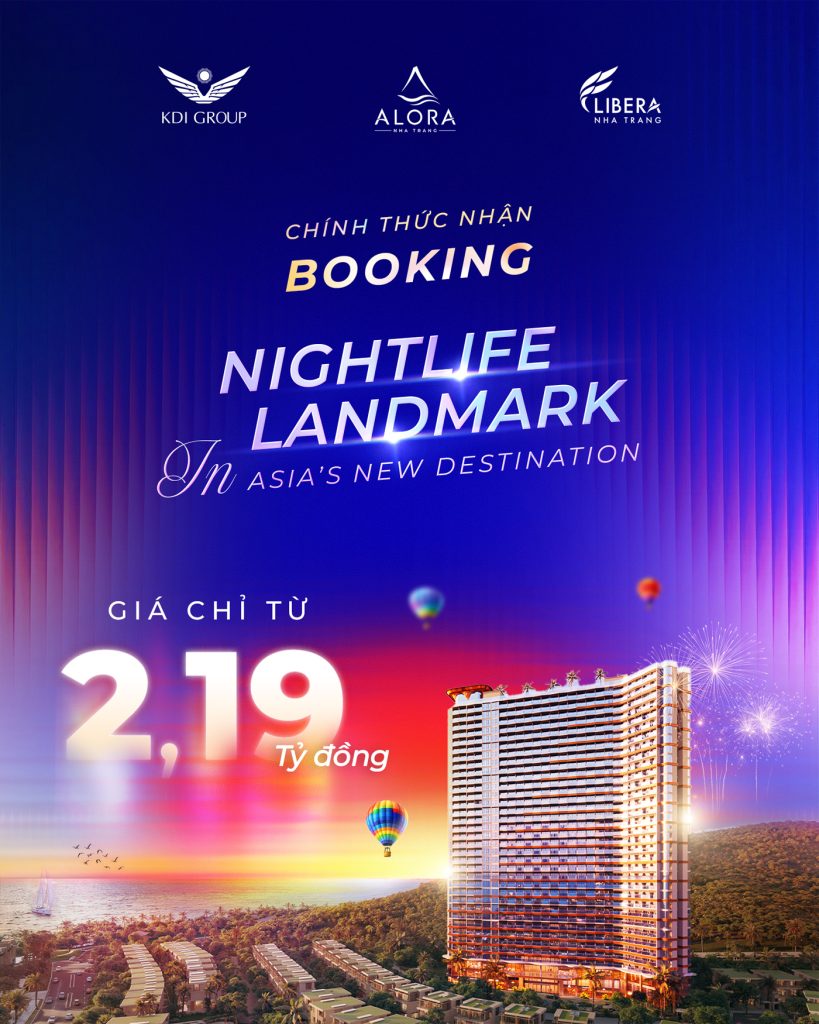
Khách hàng có thể sở hữu căn hộ Alora Nha Trang với giá từ 2.19 tỷ đồng/căn
Có nên sử dụng đòn bẩy tài chính khi mua Alora?
Sử dụng đòn bẩy tài chính (vay ngân hàng) là con dao hai lưỡi. Việc có nên dùng hay không phụ thuộc vào chính sách bán hàng và mục đích đầu tư:
-
Khi NÊN dùng đòn bẩy:
-
Chủ đầu tư có chương trình ân hạn nợ gốc và hỗ trợ lãi suất 0% trong 18 – 24 tháng.
-
Tốc độ tăng giá bất động sản hoặc lợi nhuận từ việc ủy thác cho thuê dự kiến cao hơn lãi suất vay thương mại sau khi hết ưu đãi.
-
Bạn có dòng tiền đầu tư khác tạo ra hiệu suất sinh lời cao hơn lãi suất ngân hàng.
-
-
Khi KHÔNG NÊN dùng đòn bẩy:
-
Mới bắt đầu tích lũy, không có nguồn thu nhập ổn định hàng tháng.
-
Thị trường bước vào giai đoạn thắt chặt tín dụng, lãi suất thả nổi biến động cao (trên 11 – 12%/năm).
-
Vay ngân hàng mua Alora cần chuẩn bị gì?
Để quá trình thẩm định vay vốn diễn ra nhanh chóng và nhận được hạn mức tối đa, bạn cần chuẩn bị đầy đủ 4 nhóm hồ sơ chính:
-
Hồ sơ nhân thân: CCCD/Hộ chiếu, Giấy đăng ký kết hôn (hoặc Giấy xác nhận tình trạng hôn nhân).
-
Hồ sơ tài sản đảm bảo: Hợp đồng mua bán (HĐMB) căn hộ Alora hoặc tài sản tích lũy khác (sổ đỏ, sổ tiết kiệm…).
-
Hồ sơ chứng minh tài chính:
-
Người làm công ăn lương: Hợp đồng lao động, Sao kê tài khoản lương 6 tháng gần nhất.
-
Chủ doanh nghiệp/Hộ kinh doanh: Giấy phép kinh doanh, Báo cáo tài chính, Sổ sách ghi nhận doanh thu – chi phí.
-
Thu nhập từ tài sản cho thuê: Hợp đồng cho thuê nhà/xe, Giấy tờ sở hữu tài sản cho thuê.
-
-
Hồ sơ lịch sử tín dụng: Đảm bảo không có nợ xấu (Check CIC) trên hệ thống ngân hàng.
Bài toán dòng tiền khi mua căn hộ trả theo tiến độ
Thanh toán theo tiến độ là phương án giúp giảm áp lực huy động vốn tức thì. Dưới đây là mô hình dòng tiền tiêu chuẩn khi mua Alora trả theo tiến độ xây dựng:
- Đợt 1: Đặt cọc
- Đợt 2: Ký HĐMB (15-20%)
- Các đợt tiếp theo (3-5%/đợt)
- Nhận nhà (25%)
- Sổ hồng (5%)
-
Ưu điểm: Tiến độ thanh toán kéo dài từ 2 – 3 năm, chia nhỏ thành 10 – 15 đợt giúp bạn chủ động chuẩn bị tài chính từ thu nhập tích lũy hàng tháng/quý.
-
Chiết khấu: Thông thường, thanh toán theo tiến độ chuẩn sẽ nhận được chiết khấu từ 3% – 8% trên giá bán niêm yết tùy vào chính sách từng thời điểm.
Khách hàng có thể thanh toán căn hộ theo từng đợt nhỏ
So sánh mua bằng vốn tự có và vốn vay
| Tiêu chí | Thanh toán 100% Vốn tự có | Sử dụng Vốn vay (Đòn bẩy 70%) |
| Chiết khấu từ CĐT | Thường rất cao (8% – 12%) | Thấp hơn hoặc không có (thay bằng 0% lãi suất) |
| Tối ưu dòng tiền | Thấp – Chôn vốn lớn vào một tài sản | Cao – Tận dụng vốn ngân hàng để gia tăng ROI |
| Mức độ rủi ro | Rất thấp – Không có áp lực trả nợ | Trung bình/Cao – Rủi ro biến động lãi suất thả nổi |
| Tính linh hoạt | Giảm cơ hội đầu tư vào các kênh khác | Dành nguồn vốn còn lại để kinh doanh/đầu tư |
Những chi phí cần dự phòng khi sở hữu Alora
Nhiều nhà đầu tư thường chỉ tính giá mua căn hộ mà quên mất các khoản chi phí phát sinh để đưa bất động sản vào vận hành:
-
Chi phí bàn giao: 2% Kinh phí bảo trì + 0.5% Thuế trước bạ.
-
Chi phí hoàn thiện nội thất: Khoảng 150 – 300 triệu VNĐ (tùy căn 1BR hay 2BR) nếu mua bàn giao thô hoặc muốn nâng cấp chuẩn cho thuê cao cấp.
-
Phí quản lý & vận hành: Tính theo $m^2$ thông thủy hàng tháng.
-
Chi phí vận hành cho thuê: Phí quản lý ủy thác (nếu tham gia Rental Pool) hoặc chi phí marketing, dọn dẹp (nếu tự vận hành Airbnb/homestay).
Mức thu nhập nào phù hợp để sở hữu Alora?
Để việc sở hữu Alora không trở thành gánh nặng tài chính, Nguyên tắc 40/60 trong quản lý thu nhập cần được áp dụng: Tổng chi phí trả nợ ngân hàng hàng tháng không vượt quá 40% tổng thu nhập hàng tháng của gia đình.
-
Trường hợp vay 1.5 tỷ VNĐ (50% giá trị căn hộ):
-
Tiền gốc + lãi trả hàng tháng (sau ưu đãi): Khoảng 18 – 22 triệu VNĐ/tháng.
-
Mức thu nhập phù hợp: Gia đình nên có tổng thu nhập từ 45 – 60 triệu VNĐ/tháng.
-
-
Trường hợp không vay: Thu nhập hàng tháng chỉ cần đảm bảo duy trì sinh hoạt và dư ra khoản phí quản lý định kỳ của căn hộ.
Những sai lầm tài chính khi mua căn hộ nghỉ dưỡng
-
Dùng tối đa đòn bẩy (vay 70-80%) mà không có phương án dự phòng: Khi hết thời gian ưu đãi lãi suất 0%, áp lực lãi thả nổi có thể vượt quá khả năng chi trả.
-
Kỳ vọng quá cao vào lợi nhuận cho thuê ngay năm đầu: Bất động sản nghỉ dưỡng cần thời gian 1 – 2 năm để đi vào vận hành ổn định và định hình thương hiệu trên thị trường.
-
Quên tính chi phí hoàn thiện và phí bảo trì: Dẫn đến thiếu hụt tài chính ở thời điểm nhận bàn giao nhà.
-
Không rút lui đúng lúc: Thiếu kịch bản thoái vốn hoặc cắt lỗ khi tình hình tài chính cá nhân biến động xấu.
Khách hàng cần lưu ý về việc sử dụng đòn bẩy tài chính trong mua căn hộ Alora
Cách lập kế hoạch tài chính trước khi mua Alora
Để tự tin giao dịch, bạn hãy thực hiện lập kế hoạch theo 4 bước bài bản sau:
-
Bước 1: Sàng lọc tài sản hiện có
-
Thống kê chính xác lượng tiền mặt, sổ tiết kiệm, cổ phiếu hoặc các tài sản có thể quy đổi ra tiền mặt trong vòng 1 – 3 tháng.
-
-
Bước 2: Xây dựng dòng tiền dự phóng 3 năm
-
Liệt kê thu nhập cố định, thu nhập thụ động và các khoản chi tiêu bắt buộc của gia đình trong 36 tháng tới.
-
-
Bước 3: Lựa chọn Phương thức thanh toán tối ưu
-
Nếu có nguồn tiền nhàn rỗi lớn ➔ Chọn Thanh toán nhanh để nhận chiết khấu tối đa.
-
Nếu dòng tiền hàng tháng ổn định ➔ Chọn Thanh toán theo tiến độ.
-
Nếu muốn tối ưu hiệu suất vốn ➔ Chọn Vay ngân hàng ưu đãi 0% lãi suất.
-
-
Bước 4: Trích lập quỹ dự phòng khẩn cấp
-
Dành riêng khoản tài chính tương đương 6 tháng chi tiêu sinh hoạt + 6 tháng tiền trả gốc lãi ngân hàng trước khi chính thức đặt cọc.
-
Sở hữu căn hộ Alora không chỉ là việc mua một bất động sản nghỉ dưỡng chất lượng, mà còn là bài kiểm tra năng lực quản trị tài chính cá nhân. Việc chuẩn bị kỹ lưỡng từ nguồn vốn, dòng tiền đến các phương án dự phòng sẽ giúp bạn an tâm tận hưởng giá trị sống và tối đa hóa lợi nhuận đầu tư trong dài hạn.


